Pajak Kost: Jenis Pajak yang Wajib Dibayar Pemilik Usaha Kos
Panduan pajak kost lengkap: PPh final UMKM 0,5%, pajak daerah (PBJT) rumah kos, NPWP, dan NIB — dengan contoh hitung dan cara lapor untuk pemilik kos.
Jawaban singkat: Pemilik usaha kost wajib bayar dua jenis pajak utama: PPh (pajak penghasilan) atas omzet usaha — biasanya tarif final UMKM 0,5% dan omzet sampai Rp500 juta pertama per tahun malah tidak dikenai pajak sama sekali — serta pajak daerah (PBJT jasa perhotelan, dulu disebut pajak hotel) yang dipungut dari penyewa, bukan dari kantong pemilik. Sebagai contoh, Kost Cendana dengan 40 kamar, harga sewa Rp1.250.000/bulan, dan okupansi rata-rata 90% punya omzet tahunan Rp540 juta — karena hanya kelebihan Rp40 juta dari batas bebas pajak Rp500 juta yang dikenai tarif 0,5%, PPh yang harus disetor cuma Rp200.000/tahun. Selain itu pemilik juga wajib punya NPWP dan NIB (izin usaha), serta cek ke Bapenda daerah masing-masing apakah kosnya kena PBJT.
Kenapa Urusan Pajak Kost Sering Disepelekan
Banyak pemilik kost menganggap usaha kos itu urusan pribadi — terima uang sewa, catat di buku tulis, selesai. Padahal begitu ada transaksi rutin dari penyewa dan tujuannya mencari untung, secara hukum itu sudah masuk kategori kegiatan usaha yang kena pajak, sama seperti usaha lain. Bedanya, aturan pajak kost punya dua lapis yang sering tertukar: pajak penghasilan (PPh) yang jadi tanggung jawab pemilik ke pemerintah pusat, dan pajak daerah yang dipungut dari penyewa lalu disetor pemilik ke pemerintah daerah.
Kabar baiknya, untuk kost skala kecil–menengah, kewajiban ini biasanya jauh lebih ringan dari yang dibayangkan — tapi tetap harus dipahami supaya tidak kena tagihan pajak mendadak atau sanksi administrasi saat ada pemeriksaan.
Jenis-Jenis Pajak yang Berlaku untuk Usaha Kost
1. PPh (Pajak Penghasilan) atas Omzet Kost
Ini yang paling sering disalahpahami: penghasilan dari kos bukan dikenai PPh final sewa tanah/bangunan 10% seperti menyewakan rumah kosong ke satu penyewa. Karena kos termasuk jasa penginapan (ada layanan, bukan cuma sewa ruang kosong), penghasilannya diperlakukan sebagai penghasilan usaha biasa.
Untuk pemilik perorangan dengan omzet setahun tidak lebih dari Rp4,8 miliar, kamu bisa pakai tarif PPh Final UMKM 0,5% dari omzet (bukan dari laba). Ada satu insentif penting: omzet sampai Rp500 juta pertama dalam setahun dibebaskan dari PPh ini — jadi kalau total omzet kost kamu masih di bawah Rp500 juta/tahun, PPh terutangnya nol. Kalau omzet sudah di atas Rp4,8 miliar/tahun, tarif final 0,5% tidak berlaku lagi dan penghitungan pajak pindah ke skema tarif progresif Pasal 17 untuk perorangan.
2. Pajak Daerah (PBJT) atas Jasa Penginapan
Selain PPh, banyak kos juga kena pajak daerah yang sekarang disebut Pajak Barang dan Jasa Tertentu (PBJT) untuk jasa perhotelan — dulu namanya pajak hotel. Tarifnya bisa sampai maksimal 10%, tapi ini dibayar oleh penyewa sebagai bagian dari tagihan sewa, sementara pemilik kos berperan sebagai pemungut yang wajib menyetorkannya ke pemerintah daerah, bukan menanggungnya dari kantong sendiri.
Dulu, aturan lama umumnya hanya mengenakan pajak ini ke kos dengan lebih dari 10 kamar. Setelah UU HKPD, sejumlah daerah (termasuk DKI Jakarta lewat Perda terbaru) sudah menghapus batas jumlah kamar itu dan mengatur "hunian pribadi yang difungsikan sebagai hotel" secara lebih luas — tapi aturan ini berbeda-beda per Perda kabupaten/kota. Karena itu, jangan berasumsi kosmu otomatis bebas hanya karena kamarnya sedikit — cek langsung ke Bapenda (Badan Pendapatan Daerah) setempat.
Sebagai ilustrasi memakai contoh Kost Cendana di atas: kalau daerahnya menetapkan tarif PBJT 10%, dari sewa Rp1.250.000/bulan per kamar, pemilik wajib memungut sekitar Rp125.000/bulan per kamar dari penyewa dan menyetorkannya ke daerah — ini uang penyewa yang lewat tangan pemilik, terpisah dari PPh 0,5% yang memang kewajiban pemilik sendiri.
3. PBB (Pajak Bumi dan Bangunan)
Ini pajak tahunan atas tanah dan bangunan yang tetap wajib dibayar pemilik terlepas dari status kos — sama seperti rumah tinggal biasa. Nominalnya berdasarkan NJOP (Nilai Jual Objek Pajak) yang ditetapkan pemerintah daerah dan biasanya ditagih setahun sekali lewat SPPT PBB.
4. NPWP dan Kewajiban Lapor SPT Tahunan
Karena kos dianggap kegiatan usaha, pemilik idealnya punya NPWP (Nomor Pokok Wajib Pajak) atas nama pribadi untuk melaporkan penghasilan usahanya lewat SPT Tahunan Orang Pribadi. Kalau pakai skema PPh Final UMKM 0,5%, pajaknya dibayar dan dilaporkan tiap bulan (bukan ditunggu setahun sekali) lewat e-Billing dan e-Filing di situs DJP.
Contoh Menghitung Pajak Kost — Studi Kasus Kost Cendana
Supaya lebih konkret, mari hitung langkah demi langkah untuk Kost Cendana: 40 kamar, harga sewa Rp1.250.000/bulan per kamar, okupansi rata-rata 90% sepanjang tahun.
- Omzet kotor per bulan = 40 kamar × Rp1.250.000 = Rp50.000.000
- Omzet kotor per tahun (belum dikoreksi okupansi) = Rp50.000.000 × 12 = Rp600.000.000
- Omzet setahun setelah okupansi 90% = Rp600.000.000 × 90% = Rp540.000.000
- Bagian bebas pajak = Rp500.000.000 pertama, PPh = Rp0
- Bagian kena pajak = Rp540.000.000 − Rp500.000.000 = Rp40.000.000
- PPh Final UMKM 0,5% = 0,5% × Rp40.000.000 = Rp200.000/tahun, biasanya dicicil tiap bulan jadi sekitar Rp16.700/bulan
Bandingkan dengan PBJT: kalau daerah Kost Cendana menetapkan tarif 10%, pemilik memungut sekitar Rp125.000/bulan per kamar dari penyewa (bukan dari omzet pemilik) — dikali 40 kamar jadi sekitar Rp5.000.000/bulan yang harus disetor ke daerah, tapi ini bukan biaya pemilik karena dibebankan ke tagihan penyewa. Dua pajak ini jenisnya berbeda dan jangan dicampur saat menghitung untung-rugi kost, sebagaimana dibahas lebih detail di cara menghitung ROI bisnis kost.
Cara Mendaftar dan Melapor Pajak Kost
- Urus NIB (Nomor Induk Berusaha) lewat OSS (Online Single Submission) sebagai legalitas usaha jasa akomodasi/penginapan.
- Punya NPWP pribadi — kalau belum punya, daftar online lewat situs DJP.
- Cek ke Bapenda daerah apakah kosmu wajib daftar sebagai objek PBJT jasa perhotelan, lalu daftarkan dan pasang tarif pungutan ke tagihan penyewa sesuai Perda setempat.
- Bayar PPh Final tiap bulan (kalau terutang) lewat e-Billing DJP sebelum tanggal 15 bulan berikutnya, lalu lapor SPT Tahunan sekali setahun.
- Simpan bukti setor PBJT dan PPh secara rapi — ini yang akan diminta kalau ada pemeriksaan pajak daerah maupun pusat.
Tips agar Urusan Pajak Kost Tidak Merepotkan
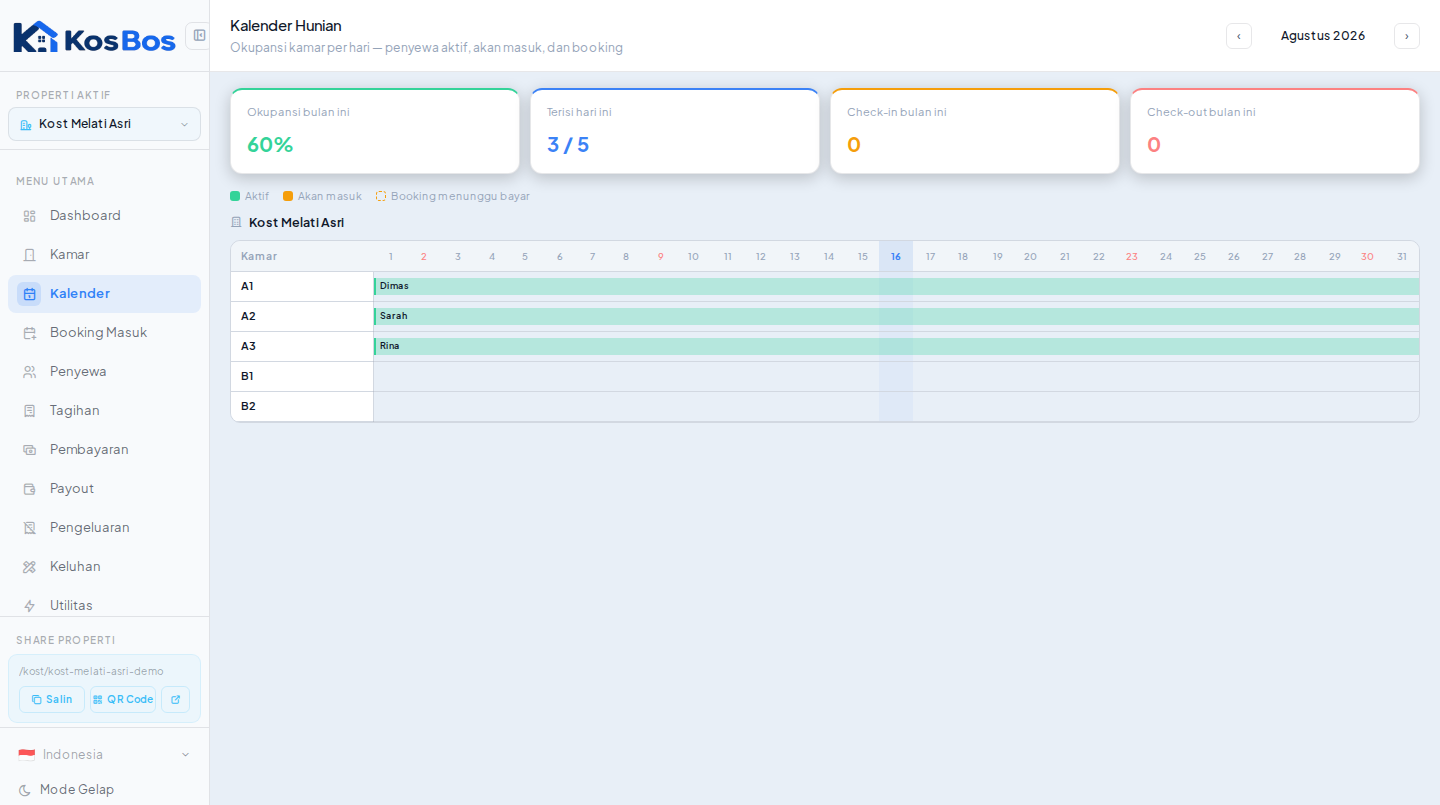
- Catat semua transaksi sewa secara rutin dan rapi — kalau masih manual, lihat perbandingannya di software kost vs Excel. Aplikasi seperti KosBos mencatat setiap pembayaran otomatis dan bisa diekspor jadi laporan (fitur ekspor tersedia di paket berbayar) yang mempermudah rekap omzet tahunan untuk keperluan lapor pajak.
- Sisihkan dana untuk pajak setiap bulan, jangan hitung sekali di akhir tahun — walau nominal PPh UMKM biasanya kecil, kebiasaan ini penting kalau kost kamu berkembang dan omzetnya naik.
- Jangan asumsikan aturan daerah lain berlaku sama di daerahmu — Perda pajak daerah beda-beda, jadi konfirmasi langsung ke Bapenda atau konsultan pajak setempat untuk angka pasti yang berlaku di kotamu.
- Pisahkan pencatatan PBJT (uang penyewa yang lewat tangan pemilik) dari PPh (kewajiban pemilik sendiri) supaya laporan keuanganmu tidak bias — lihat juga contoh laporan keuangan kost bulanan untuk format pencatatan yang rapi.
Pertanyaan yang Sering Diajukan
Apakah semua pemilik kost wajib bayar PPh?
Ya, karena kos dianggap usaha, bukan sekadar sewa properti kosong. Tapi kalau omzet setahun masih di bawah Rp500 juta, PPh terutangnya nol karena ada pembebasan untuk bagian omzet tersebut. Contoh Kost Cendana dengan omzet Rp540 juta/tahun hanya membayar Rp200.000/tahun karena cuma Rp40 juta yang melewati batas bebas pajak dan dikenai tarif 0,5%.
Apakah kos dengan kurang dari 10 kamar otomatis bebas pajak daerah (PBJT)?
Tidak selalu. Aturan lama umumnya membebaskan kos di bawah 10 kamar dari pajak hotel/PBJT, tapi beberapa daerah sudah mengubah aturannya lewat Perda terbaru dan tidak lagi memakai batas jumlah kamar. Cara paling aman adalah mengecek langsung ke Bapenda di kota/kabupaten tempat kosmu berada, bukan berasumsi dari aturan daerah lain.
Siapa yang sebenarnya menanggung biaya PBJT, pemilik atau penyewa?
Penyewa. PBJT jasa perhotelan dibebankan ke tagihan sewa yang dibayar penyewa, sama seperti pajak hotel/restoran pada umumnya — pemilik kos hanya berperan sebagai pemungut yang wajib menyetorkan uang itu ke pemerintah daerah, bukan membayarnya dari omzet atau laba pribadi. Ini berbeda dari PPh yang memang kewajiban pemilik sebagai pelaku usaha.
Kesimpulan
Pajak kost tidak seseram yang dibayangkan kebanyakan pemilik pemula — untuk kos skala kecil dengan omzet di bawah Rp500 juta/tahun, PPh yang terutang bisa nol, dan pajak daerah (PBJT) sebenarnya ditanggung penyewa, bukan pemilik. Yang paling penting adalah mencatat omzet dengan rapi, punya NPWP dan NIB, serta mengecek aturan Perda pajak daerah di kotamu masing-masing karena tidak seragam di semua daerah.
Supaya pencatatan omzet dan laporan keuangan kost kamu selalu rapi tanpa hitung manual, coba kelola kost kamu di kosbos.com.